新闻内容
政策压力明显 郑糖延续震荡
2010-12-13 来源:新浪网
中期研究院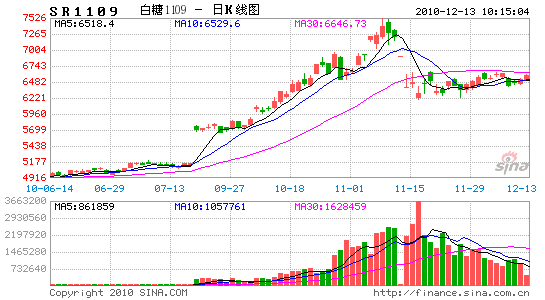
内容摘要:
1、本周ICE原糖1103期约在28-30美分之间维持震荡格局,目前印度马哈拉什特拉邦生产进度加快对糖市构成了一定的压力。与此同时,反常天气冲击一些主要产糖国的生产使得已处于较低水平的全球食糖库存量面临进一步下降的风险,这对糖市形成了较强的支撑。
2、由于国内糖市暂无突破目前现状的条件出现,本周郑糖1109合约在6400-6600区间维持震荡走势,期价重心略有下移。目前糖市正在节前消费支撑以及政策压制之间寻找一个平衡点,短期仍无法摆脱宽幅震荡格局。
3、步入12月后,一方面南方产区进入开榨高峰期,新糖上市源源不断,另一方面市场将迎来元旦、春节前的食糖采购高峰。随着阶段性的产大于销,产区的库存压力会有所体现,但在产销两旺的背景之下,新糖上市对于市场的压力不宜过分夸大。
4、目前均线系统压力较强,60日均线是多空双方的争夺之地。预计在主要利空因素未出尽前,近期郑糖将继续维持区间震荡的走势,操作上建议保持震荡思路。上方压力位6650 ,下方支撑位6450。
第一部分 内外盘糖延续震荡格局
本周ICE原糖1103期约在28-30美分之间维持震荡格局,目前印度马哈拉什特拉邦生产进度加快对糖市构成了一定的压力。由于甘蔗收榨量增加,自10月1日进入10-11制糖年以来,印度马哈拉什特拉邦的食糖产量较去年同期增长了11%,达到了121万吨。与此同时,反常天气冲击一些主要产糖国的生产使得已处于较低水平的全球食糖库存量面临进一步下降的风险,这对糖市形成了较强的支撑。具体来看,由于降雨量高出平均水平,估计10-11制糖年澳大利亚的食糖出口量将从09-10制糖年的约290-300万吨减至220万吨的水平。而俄罗斯由于遭遇了50年不遇的干旱天气,甜菜生产受到冲击,新制糖年俄罗斯的甜菜糖产量较预期减少了130万吨。此外,巴基斯坦为填补国内供给缺口和抑制糖价上涨,估计明年食糖进口量可能会达到60万吨。整体来看,全球糖市的基本面仍然继续看涨。
图表1: 郑糖1109合约日K线图
图为走势图。(图片来源:Bloomberg,中期研究)点击此处查看全部财经新闻图片
资料来源:Bloomberg,中期研究院
由于国内糖市暂无突破目前现状的条件出现,本周郑糖1109合约在6400-6600区间维持震荡走势,期价重心略有下移。目前糖市正在节前消费支撑以及政策压制之间寻找一个平衡点,短期仍无法摆脱宽幅震荡格局。本周郑糖1109合约周K线上收出小阴线,一周开盘价6596,收盘价6517,最高价6635,最低价6400。本周成交量明显萎缩,减少80.9万手降至576万手,持仓量减少49626手降至36.9万手。
第二部分 国际国内基本面
一、截止11月末全国累计产糖70.48万吨
2010/11年制糖期已进入生产旺季,甜菜糖厂已全部开机生产。南方甘蔗糖厂也已相继开机,截至11月末,全国已有89家糖厂开榨生产。截至2010年11月末,本制糖期全国已累计产糖70.48万吨(上制糖期同期产糖79.2万吨),其中,产甘蔗糖30.76万吨(上制糖期同期产甘蔗糖47.88万吨);产甜菜糖39.72万吨(上制糖期同期产甜菜糖31.32万吨)。截至2010年11月末,本制糖期全国累计销售食糖40.05万吨(上制糖期同期销售食糖33.82万吨),累计销糖率56.82%(上制糖期同期42.7%),两项指标均高于上制糖期。其中,销售甘蔗糖25.23万吨(上制糖期同期26.74万吨),销糖率82.02%(上制糖期同期55.85%),销售甜菜糖14.82万吨(上制糖期同期7.08万吨),销糖率37.31%(上制糖期同期22.61%)。
整体来看,截止11月底,全国累计产糖同比减少近9万吨,因上榨季库存结转极少,可以说11月的食糖供应相当紧张。不过新榨季拍卖的两批总计42万吨国储糖为保障市场供应,稳定食糖价格起到了相当关键的作用。在步入12月后,一方面南方产区进入开榨高峰期,新糖上市源源不断,另一方面市场将迎来元旦、春节前的食糖采购高峰。随着阶段性的产大于销,产区的库存压力会有所体现,但在产销两旺的背景之下,新糖上市对于市场的压力不宜过分夸大。
图表2:全国食糖产销表(截至11月底) 单位:万吨、%
图为走势图。(图片来源:Bloomberg,中期研究)点击此处查看全部财经新闻图片
资料来源:中国食糖网,中期研究院
就广西地区而言,截止12月10日,广西已有80家糖厂开榨,较去年同期减少1家。现开榨糖厂占广西糖厂总数的77.6%,日榨能力约58万吨,约占广西糖厂设计总产能的92%。11月份以来,由于昼夜温差的拉大以及基本无降水的影响,甘蔗蔗糖分积累较快,仅20天时间甘蔗蔗糖分便增加了两个百分点,为榨季生产奠定了较好的基础,但糖分仍较去年偏低 0.2-0.5%个百分点。这主要受甘蔗成熟期推迟影响,另外去年甘蔗出糖率处于历史最高水平,但去年严重干旱影响了甘蔗单产,11 月末甘蔗开始出现枯叶株重下降的现象。预计随着开榨的逐渐深入,出糖率会继续提升,恢复到往年平均水平。
二、国内糖价震荡,销量没有起色
图表3:近一年国内主产区现货报价 单位:元/吨
省区
预计产糖量
截至2010年6月底累计
备注
产糖量
销糖量
销糖率
全国合计
1200
70.48
40.05
56.82
甘蔗糖小计
1100
30.76
25.23
82.02
广 东
105
0.25
0.095
38.00
已开榨4家
其中:湛江
0.21
0.088
41.90
已开榨2家
广 西
760
30.2
82.78
已开榨44家
云 南
200
0.18
0.003
1.67
已开榨1家
海 南
0.00
福 建
0.00
四 川
0.00
湖 南
1.5
0.13
0.13
100.00
已开榨1家
其 他
2.5
0.00
甜菜糖小计
100
39.72
14.82
37.31
黑龙江
8.5
2.3
27.06
已全部开榨
新 疆
23.66
8.67
36.64
已全部开榨
内蒙古
4.28
2.1
49.07
已全部开榨
河 北
4.3
1.78
0.95
53.37
已全部开榨
其 他
3.7
1.5
0.8
53.33
已全部开榨
资料来源:Bloomberg,中期研究院
本周北方销区糖价有涨有跌,成交不好。本周北方销区受相关批发市场价格波动影响,白砂糖价格有涨有跌,太原、北京、廊坊和石家庄价格周涨幅在50-120元/吨之间,其余各地价格均下跌50-120元/吨不等,各地到货不多,华北方向有新疆的新糖和国储糖,两者价格基本接近,东北地区以销售新糖为主,但部分地区仍有国储糖,库存一般,不过,今年春节采购旺季迟迟不见启动,销量没有起色。绵白糖价格北京上涨了20元/吨,哈尔滨和鲅鱼圈价格下调了50元/吨,其余各地价格均维持稳定,到货多为新绵白糖,库存不多,成交不好。
本周广西现货价格稳中有降,中间商反映销量一般。随着糖厂的密集开榨,新糖上市量将逐步增加,市场供需偏紧的情况将得到缓解。南宁方面,周一批发市场行情震荡调整,现货报价持稳,报7000元/吨;周二批发市场行情震荡回落,现货报价稳中有降至6980-7000元/吨;周三批发市场行情弱势走低,现货报价小幅回落至6980元/吨;周四批发市场行情震荡回落,现货报价小幅下跌至6930元/吨;周五批发市场行情先抑后扬,现货报价小幅回落至6900-6910元/吨;本周下跌100元。柳州方面,周一批发市场行情震荡调整,现货报价小幅下调至6950元/吨;周二批发市场行情震荡回落,现货报价较周一持稳;周三批发市场行情弱势走低,现货报价下调至6850元/吨;周四批发市场行情震荡回落,现货报价较周三持稳;周五批发市场行情先抑后扬,现货报价较周四继续持稳;本周下跌170元。
本周云糖:旧糖已尽,新糖已来。本周云糖市场处新旧交替时期。糖价从周一至周三,均在7050价位左右波动,周四周五受少量上市新糖的影响价格略有下调,周末收于7020-7050区间。本周云糖进入最后的扫尾阶段。市场上老糖数量基本告罄,所以报价暂时处于相对坚挺的位置;但同时周末时新糖已经开始少量上市,所以价格并未再向上冲高,而是维持在一个相对平稳的状态。与前段时间的波动相比,本周交易呈现的是波澜不惊的感觉。全周成交不多,仅主要供应终端,外销量也很少。进入12月份,云南已有4家糖厂开榨,双休日文山州和德宏州还将各有一家糖厂开榨,下周还将有4家糖厂陆续开榨。目前,蔗区秩序井然,已开榨糖厂生产也比较正常。
与上周相比,本周产销区现货价格有涨有跌。整体来看,产区价格跌幅大过销区。产区中除云南价格上涨70-260元/吨外,广西、广东和北方的价格下跌50-170元/吨不等。随着广西、云南和广东糖厂的逐步开榨,新糖数量逐渐增加,广西现开榨糖厂80家,占糖厂总数的77.6%,日榨能力约58万吨,约占广西糖厂设计总产能的92%,广西步入开榨密集期,约有20多家糖厂还未开榨。目前,南方销区的新糖供应量极少,但是国储糖加工糖能满足目前到消费量,北方除了部分加工的国储糖外,基本以销售新绵糖为主,新的砂糖也渗透至华北市场,总体来说,销区各地食糖供应量充足,不会在消费旺季期间造成供不应求的局面,另外,由于糖价处于震荡,商家观望居多,食糖成交也不活跃;终端市场,除了大中型固定的采购商家外,小型用户食糖用量明显减少。综合上述因素考虑,估计短期内糖价继续震荡,消费量或难以进一步提升。
第三部分 技术分析及后市展望
基本面上,当前南方糖厂的开榨工作仍在如火如荼的进行之中,不过产糖率的不甚理想使得产区新糖供应量并未明显增加,受此支撑,糖价依然高位运行。不过后期南方新糖的加快入市将有望缓解食糖供应偏紧的格局,这将对糖价的上行构成一定的阻力。与此同时,逐渐增强的加息预期及将于11日公布的经济数据也对市场形成负压,加之国家打击农产品投机的力度并未放松,因此政策调控仍是悬在糖市上空的一把利剑。从盘面来看,郑糖自15日以来维持了近20个交易日的宽幅震荡格局,本周郑糖量仓持续萎缩,市场活跃度较有明显的降低。目前均线系统压力较强,60日均线是多空双方的争夺之地。预计在主要利空因素未出尽前,近期郑糖将继续维持区间震荡的走势,操作上建议保持震荡思路。上方压力位6650 ,下方支撑位6450。
| 今天(10/15日星期四) | 明天(10/16日星期五) | 后天(10/17日星期六) | 第四天(10/18日星期日) | 第五天(10/19日星期一) |

|

|


|

|

|
| 低温14℃ | 低温13℃~高温20℃ | 低温6℃~高温17℃ | 低温8℃~高温20℃ | 低温2℃~高温15℃ |
| 转小雨 3-4级 |
大雨转小雨 3-4级转4-5级 |
晴 4-5级转<3级 |
晴转多云 3-4级转<3级 |
阴转多云 4-5级转3-4级 |
廊坊天气资讯
热门城市天气预报